
Trésorier·ère d'association : rôle, missions et responsabilités
· Par Lucas Robin, créateur de MangoAsso
Le·la trésorier·ère tient l'argent de l'association : les comptes, la banque, les paiements, le budget, et le rapport financier présenté chaque année aux membres. C'est souvent le poste le plus difficile à pourvoir, parce qu'on le croit réservé aux comptables et lourd de risques. Ce guide explique ce que la fonction demande vraiment, ce que dit la loi, ce que vous risquez, et comment passer le relais proprement le jour où vous partez.
Le trésorier est-il obligatoire dans une association ?
Non. La loi du 1er juillet 1901 ne dit rien des organes qui dirigent une association : elle n'impose ni bureau, ni président·e, ni trésorier·ère. Le poste n'est obligatoire que si vos statuts le prévoient, ou si un texte particulier l'exige, par exemple pour certaines associations agréées ou certaines fédérations sportives. C'est ce que rappelle la fiche « Qui peut être trésorier d'une association ? » de service-public.gouv.fr, et la fiche sur les organes dirigeants.
Dans les faits, presque toutes les associations désignent une personne pour tenir les comptes, et c'est une bonne idée : quelqu'un doit répondre de l'argent devant les membres. Une même personne peut cumuler les fonctions de secrétaire et de trésorier·ère si les statuts l'autorisent. Pour la définition courte, voyez la fiche trésorier·ère d'association du glossaire, et celle du bureau.
Quelles sont les missions du trésorier d'association ?
Les statuts ou le règlement intérieur fixent ses attributions. En leur absence, la fonction recouvre en général ces tâches :
- Encaisser : cotisations, dons, subventions, recettes des événements, avec un justificatif pour chaque entrée.
- Payer : régler les factures et rembourser les frais avancés par les bénévoles, sur présentation des justificatifs.
- Tenir les comptes : noter chaque mouvement, classer les pièces, rapprocher régulièrement les comptes du relevé bancaire.
- Gérer la banque : suivre le ou les comptes, les moyens de paiement et les personnes qui peuvent signer.
- Préparer le budget : proposer un budget prévisionnel au conseil ou à l'assemblée, puis suivre son exécution.
- Rendre compte : présenter le rapport financier à l'assemblée générale, et les comptes rendus demandés par les financeurs.
- Délivrer les reçus fiscaux, si l'association y a droit (voir notre guide sur le reçu fiscal Cerfa n° 11580).
- Archiver : les livres comptables et les pièces justificatives se conservent au moins 10 ans, selon la fiche durée de conservation des documents.
Le·la trésorier·ère n'a pas à tout faire seul·e. Un·e trésorier·ère adjoint·e, quand les statuts le prévoient, peut prendre une partie des tâches. Et les grandes décisions financières, comme un emprunt ou un achat important, appartiennent en général au conseil d'administration ou à l'assemblée générale, pas au·à la trésorier·ère seul·e. Pour le suivi au jour le jour, notre guide pour gérer la trésorerie d'une association donne les bons réflexes.
Qui peut être trésorier d'une association ?
En principe, toute personne. La fiche officielle prévoit toutefois des limites :
- Mineur·e de moins de 16 ans : possible avec l'accord écrit préalable d'un parent ou du·de la représentant·e légal·e, sans pouvoir faire seul·e d'actes de disposition (vente d'un bien, emprunt).
- Mineur·e de 16 ou 17 ans : possible, en informant ses parents par lettre recommandée avec accusé de réception. Les actes de disposition restent exclus.
- Personne sous tutelle : impossible.
- Personne frappée d'une interdiction de gérer ou en faillite personnelle : impossible. Passer outre est puni de 2 ans de prison et 375 000 € d'amende au maximum.
- Commissaire aux comptes qui contrôle ou a contrôlé l'association : impossible.
- Agent·e public·que, élu·e local·e, magistrat·e : possible sous conditions, notamment l'absence de conflit d'intérêts.
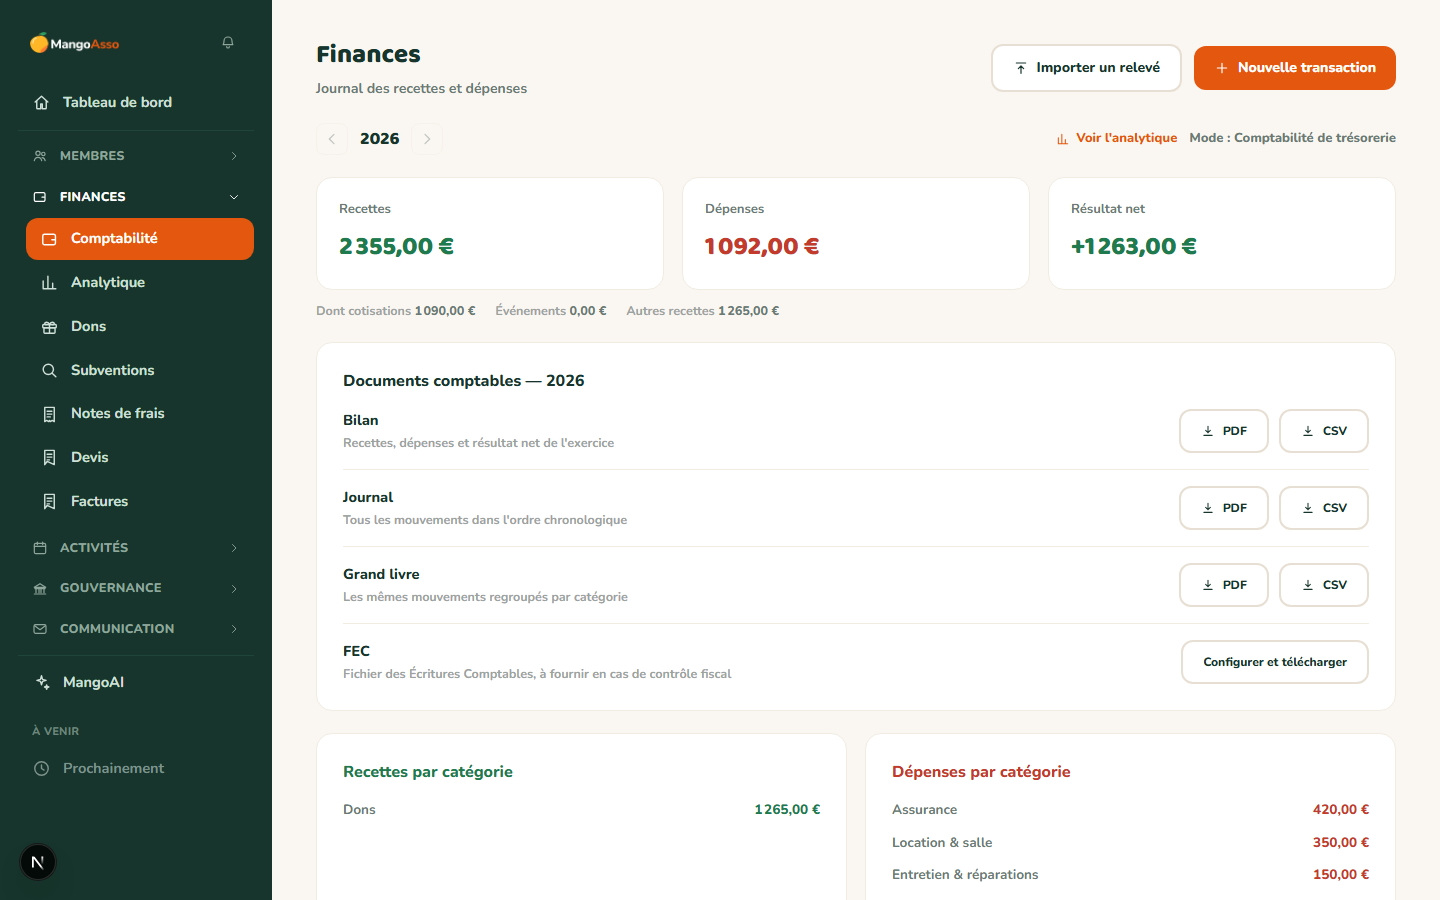
Des comptes que la personne suivante pourra reprendre
Avec MangoAsso, une cotisation marquée payée ou un don enregistré crée son écriture sans ressaisie, et l'export cabinet regroupe journal, grand livre, balance et justificatifs.
Banque : qui signe, et comment organiser les procurations
La loi ne dit pas qui doit avoir la signature sur le compte. Ce sont les statuts, ou une décision du conseil d'administration ou du bureau, qui désignent les personnes autorisées à faire fonctionner le compte. La banque vous demandera en pratique un document qui le prouve : le plus souvent le procès-verbal de la réunion qui a désigné les dirigeant·es et fixé les pouvoirs, et le récépissé de la déclaration au greffe. Chaque banque a ses propres exigences : demandez-lui la liste avant de vous déplacer.
Quelques règles de prudence, qui ne sont pas des obligations légales mais évitent bien des soucis :
- Donnez la signature à deux personnes au moins (souvent le·la trésorier·ère et le·la président·e), pour que l'association ne soit pas bloquée si l'une est absente.
- Fixez par écrit un montant au-delà duquel deux signatures, ou l'accord du bureau, sont nécessaires.
- Ne payez jamais une dépense de l'association avec votre carte personnelle, et n'encaissez jamais une recette sur votre compte personnel.
- Le jour où quelqu'un quitte le bureau, retirez-lui la signature et les accès en ligne, et récupérez la carte et le chéquier.
Préparer le budget prévisionnel de l'association
Le budget prévisionnel chiffre ce que l'association compte recevoir et dépenser sur l'année. Aucune loi ne l'impose à toutes les associations, mais les financeurs le demandent presque toujours dans un dossier de subvention, et il permet à l'assemblée de voter en connaissance de cause. Partez des comptes de l'année écoulée, corrigez ce que vous savez déjà (une hausse de l'assurance, une subvention en moins), et restez prudent·e sur les recettes incertaines.
Exemple fictif, pour une association de 60 adhérent·es :
| Recettes prévues | Montant | Dépenses prévues | Montant |
|---|---|---|---|
| Cotisations (60 adhérent·es × 25 €) | 1 500 € | Assurance | 350 € |
| Subvention de la commune | 800 € | Location de salle | 600 € |
| Buvette de la fête annuelle | 1 200 € | Matériel | 900 € |
| Achats pour la buvette | 500 € | ||
| Frais bancaires | 120 € | ||
| Intervenant·es extérieur·es | 830 € | ||
| Total | 3 500 € | Total | 3 300 € |
L'excédent prévu de 200 € peut être proposé en réserve. Si la fête annuelle est annulée, il manque 1 200 € de recettes mais seulement 500 € d'achats en moins : le budget passe à 500 € de déficit. C'est ce genre de scénario qu'il est utile de chiffrer à l'avance et de présenter au bureau.
Présenter les comptes en assemblée générale
La loi de 1901 n'organise pas l'assemblée générale : ce sont les statuts qui prévoient, presque toujours, que les membres approuvent chaque année les comptes. Le rapport financier présenté ce jour-là doit permettre à un·e adhérent·e qui n'est pas comptable de comprendre d'où vient l'argent, où il est allé, et ce qu'il reste. Un plan simple fonctionne bien :
- les recettes et les dépenses de l'exercice, par grandes catégories, comparées au budget voté et à l'année précédente ;
- le résultat (excédent ou déficit) et ce qu'on propose d'en faire ;
- la trésorerie disponible en fin d'exercice, compte par compte ;
- les écarts importants, expliqués en une phrase ;
- le budget prévisionnel de l'année qui vient, soumis au vote.
Le vote d'approbation des comptes se note dans le procès-verbal : notre modèle de procès-verbal d'assemblée générale prévoit la résolution, et notre guide pour organiser l'assemblée générale reprend le calendrier complet.
Les obligations qui s'ajoutent selon les financements
- Subvention affectée à une action : un compte rendu financier est à transmettre au financeur dans les 6 mois qui suivent la fin de l'exercice pour lequel elle a été attribuée (fiche subventions versées aux associations).
- Plus de 153 000 € de subventions par an : l'association doit établir des comptes annuels (bilan, compte de résultat, annexe), nommer un·e commissaire aux comptes et publier ses comptes au Journal officiel dans les 3 mois qui suivent leur approbation. Le même seuil s'applique aux dons ouvrant droit à une réduction d'impôt, apprécié séparément (voir associations.gouv.fr).
Quelle est la responsabilité du trésorier ?
En principe, c'est l'association, personne morale, qui répond de ses dettes et de ses engagements. Le·la trésorier·ère, comme les autres dirigeant·es, peut cependant être mis·e en cause personnellement dans quelques situations, que décrit la page responsabilité des dirigeants d'associations.gouv.fr :
- Responsabilité civile envers l'association : le·la dirigeant·e est un·e mandataire, qui répond des fautes commises dans sa gestion. L'article 1992 du code civil prévoit que cette responsabilité est appliquée moins rigoureusement quand le mandat est gratuit, ce qui est le cas d'un·e bénévole.
- Envers les membres et les tiers : les dommages sont en principe réparés par l'association, sauf faute détachable des fonctions.
- Responsabilité pénale : elle est personnelle. Utiliser l'argent de l'association à d'autres fins que celles prévues peut constituer un abus de confiance, puni de 5 ans d'emprisonnement et 375 000 € d'amende par l'article 314-1 du code pénal.
- Responsabilité fiscale : en cas de manœuvres frauduleuses ou de manquements graves et répétés aux obligations fiscales ayant empêché le paiement des impôts, un·e dirigeant·e peut être déclaré·e solidairement responsable (article L267 du livre des procédures fiscales).
- En cas de liquidation judiciaire : pour une association non soumise à l'impôt sur les sociétés, le tribunal tient compte de la qualité de bénévole du·de la dirigeant·e, et une simple négligence ne suffit pas à engager sa responsabilité pour insuffisance d'actif (article L651-2 du code de commerce).
Ce qui protège le mieux un·e trésorier·ère : des comptes tenus au fil de l'eau, une pièce pour chaque mouvement, des dépenses importantes décidées par l'instance compétente et notées dans un procès-verbal, et une assurance dont vous avez vérifié ce qu'elle couvre pour les dirigeant·es (voir notre guide sur l'assurance responsabilité civile).
Passer le relais à son successeur
Un changement de trésorier·ère mal préparé fait perdre des mois. Le jour de la passation, remettez au·à la nouvel·le élu·e :
- les comptes arrêtés à la date de passation, avec le solde de chaque compte et de la caisse, rapprochés du relevé bancaire ;
- les pièces justificatives classées, et l'endroit où sont archivées celles des années précédentes ;
- la liste des paiements en attente : factures à régler, remboursements de frais, cotisations non encaissées, subventions à recevoir et comptes rendus à rendre ;
- les contrats et leurs échéances : assurance, location, abonnements, prélèvements ;
- les accès : banque en ligne, logiciel, boîte mail du poste, carte bancaire, chéquiers, clé du coffre ou de la caisse.
Signez à deux un court document qui liste ce qui a été remis, avec les soldes. Côté banque, faites retirer la signature de l'ancien·ne trésorier·ère et ajouter celle du·de la nouvel·le, sur présentation du procès-verbal de désignation. Le changement de dirigeant·es se déclare aussi au greffe dans les trois mois : toutes les étapes sont dans notre guide pour changer le bureau d'une association.
Les erreurs fréquentes du trésorier
- Mélanger son argent et celui de l'association, même pour dépanner. Les comptes deviennent impossibles à justifier.
- Garder des espèces sans les noter. Chaque recette de buvette ou de vente doit avoir sa feuille de caisse, signée par deux personnes si possible.
- Rembourser des frais sans justificatif. Gardez le ticket ou la facture, et une note de frais datée. Un·e bénévole qui renonce au remboursement de ses frais peut, si l'association est d'intérêt général, bénéficier d'une réduction d'impôt (fiche frais des bénévoles).
- Tout reconstituer en fin d'année. Quelques minutes de saisie chaque semaine évitent de reprendre un an de relevés de mémoire.
- Être seul·e à avoir les codes. Si vous tombez malade, l'association ne peut plus payer.
Questions fréquentes
Faut-il être comptable pour être trésorier·ère ?
Non. Pour une petite association, il faut surtout de la rigueur : noter chaque mouvement, garder chaque pièce, vérifier le relevé. Les obligations de comptes annuels complets ne visent que certaines associations, par exemple au-delà de 153 000 € de subventions par an.
Le·la trésorier·ère peut-il·elle être payé·e ?
Une association non lucrative est en principe dirigée par des bénévoles. Une rémunération des dirigeant·es est possible sous des conditions strictes, prévues par les statuts, détaillées sur la fiche rémunération du dirigeant d'une association. Le remboursement de frais réels justifiés n'est pas une rémunération.
Le·la trésorier·ère peut-il·elle engager seul·e une grosse dépense ?
Tout dépend des statuts et des décisions du conseil. En pratique, fixez par écrit un seuil au-delà duquel une dépense doit être votée par le bureau ou le conseil d'administration, et notez la décision au procès-verbal.
Combien de temps garder les pièces comptables ?
Au moins 10 ans pour les comptes, les livres comptables et les pièces justificatives, et au moins 6 ans pour les documents fiscaux, dont les doubles des reçus de dons, selon la fiche officielle sur la conservation des documents.
Que faire si le·la trésorier·ère démissionne en cours d'année ?
Suivez la procédure de vos statuts : souvent, le conseil d'administration désigne un·e remplaçant·e jusqu'à la prochaine assemblée. Organisez la passation tout de suite, retirez la signature bancaire, et déclarez le changement au greffe dans les trois mois.
Voir comment ça marche
Et si tout ça devenait plus simple ?
MangoAsso calcule la trésorerie à partir des mouvements réellement enregistrés et produit le compte de résultat, le grand livre et la balance : la personne qui prendra la suite retrouve tout au même endroit.