
Comptabilité d'une association loi 1901 : le guide complet
· Par Lucas Robin, créateur de MangoAsso
Beaucoup de trésorier·ères bénévoles reprennent les comptes d'une association sans savoir ce que la loi leur demande vraiment. La réponse dépend de la taille de l'association, de ses financements et de son activité. Ce guide fait le tri entre ce qui est obligatoire, ce qui est conseillé, et ce qui ne concerne que les grosses structures.
Une association loi 1901 doit-elle tenir une comptabilité ?
La loi du 1er juillet 1901 ne prévoit, en elle-même, aucune obligation comptable. C'est ce que rappelle associations.gouv.fr. L'obligation peut en revanche venir d'ailleurs :
- de vos statuts, s'ils prévoient une présentation des comptes ou un contrôle ;
- d'un agrément ou d'une convention de subvention ;
- d'une activité économique, de l'emploi de salarié·es ou d'une activité soumise aux impôts commerciaux (TVA, impôt sur les sociétés) ;
- du montant des subventions ou des dons reçus, au-delà de certains seuils (voir le tableau plus bas).
Même sans obligation, tenez des comptes. Les membres ont le droit de savoir ce que devient leur argent, un financeur vous demandera toujours vos comptes du dernier exercice, et en cas de litige, seules des pièces classées vous protègent. Une association qui n'a aucune obligation peut se contenter d'une comptabilité très simple.
Comptabilité de trésorerie ou d'engagement : laquelle choisir ?
Il existe deux façons de tenir les comptes.
La comptabilité de trésorerie
Vous notez chaque recette et chaque dépense le jour où l'argent entre ou sort, dans l'ordre chronologique. C'est une comptabilité « en partie simple ». Elle suffit à la plupart des petites associations qui n'ont pas d'obligation particulière. Son défaut : elle ne montre pas ce que l'association doit encore, ni ce qu'on lui doit.
La comptabilité d'engagement
Vous enregistrez une opération quand elle naît (facture reçue, facture émise), pas quand elle est payée. Chaque recette et chaque dépense est rattachée à l'exercice qu'elle concerne. Elle est en partie double, avec un journal et un grand livre. C'est elle qu'exigent les comptes annuels (bilan, compte de résultat, annexe).
Exemple chiffré (association fictive)
Une association de jardinage fictive clôture son exercice le 31 décembre. Sur l'année, elle a encaissé 3 600 € de cotisations, 1 200 € de subvention municipale et 2 150 € de recettes de fête, soit 6 950 €. Elle a payé 480 € d'assurance, 900 € de location de salle, 1 750 € de matériel et 1 120 € de frais de fête, soit 4 250 €.
- En trésorerie : 6 950 − 4 250 = un excédent de 2 700 €.
- En engagement : une facture d'imprimerie de 350 €, reçue le 15 décembre et payée en janvier, est une charge de l'année. Et 400 € de cotisations de l'année suivante, encaissées en décembre, n'appartiennent pas à cet exercice. L'excédent tombe à 2 700 − 350 − 400 = 1 950 €.
Les deux chiffres sont justes. Ils ne répondent pas à la même question : « combien d'argent avons-nous gagné en caisse ? » pour le premier, « quel est le vrai résultat de l'année ? » pour le second. Pour le suivi au jour le jour, lisez aussi notre guide sur la gestion de la trésorerie.
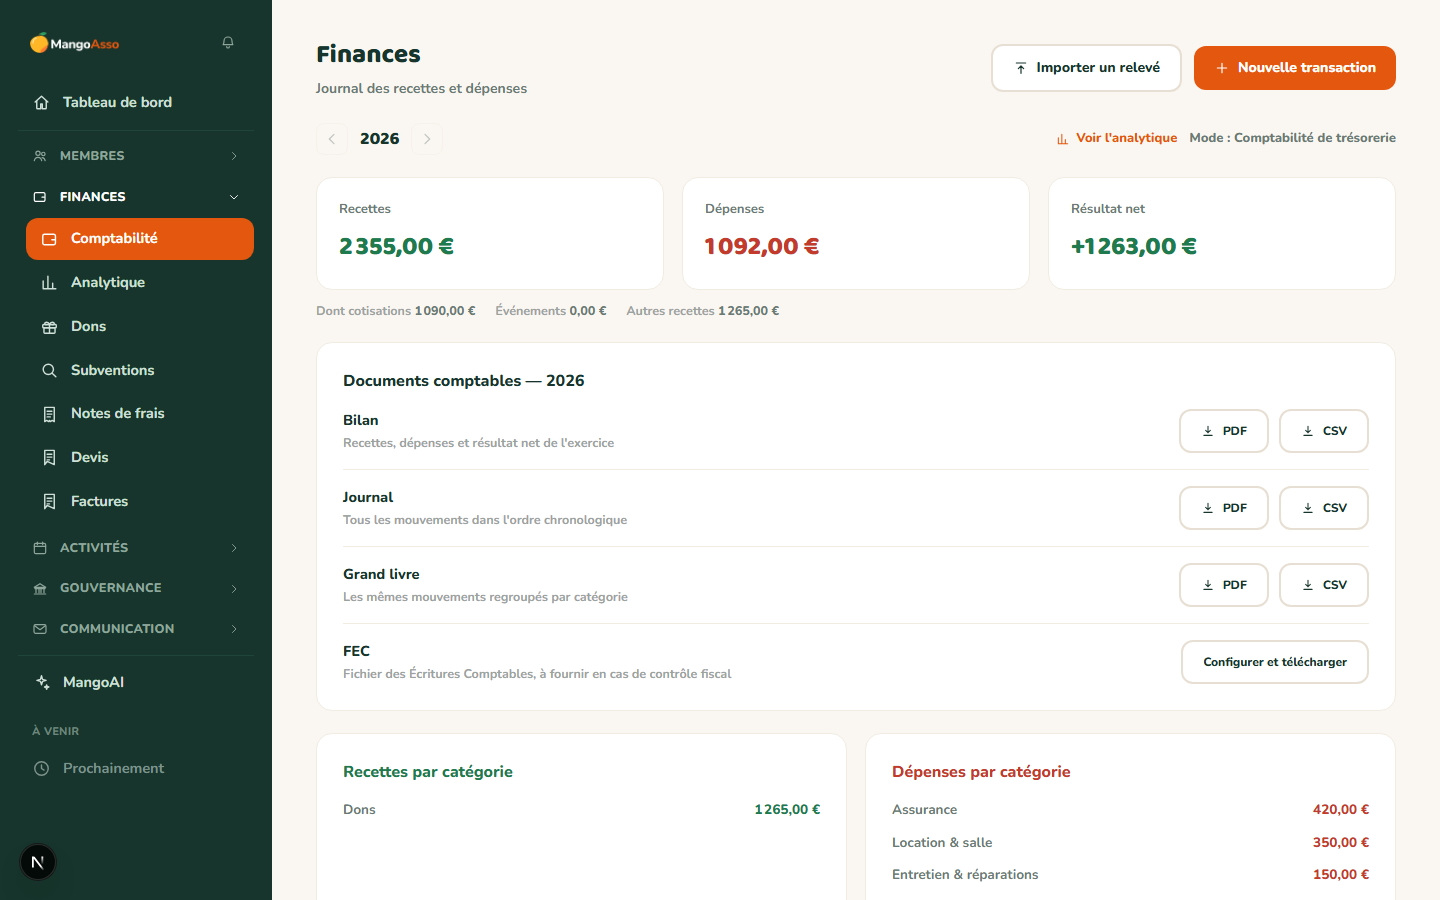
Le plus simple reste de ne pas le faire à la main
Comptabilité associative : Trésorerie ou engagement, compte de résultat, grand livre, balance, FEC.
À partir de quels seuils les comptes annuels sont-ils obligatoires ?
Au-delà de certains montants, l'association doit établir des comptes annuels complets (bilan, compte de résultat, annexe), les faire certifier par un commissaire aux comptes et, dans certains cas, les publier. Voici les principaux cas.
| Situation | Seuil | Ce qui est exigé | Texte |
|---|---|---|---|
| Subventions publiques en numéraire | Plus de 153 000 € reçus sur l'année | Comptes annuels, commissaire aux comptes, publication des comptes | Code de commerce, art. L612-4 |
| Dons ouvrant droit à un avantage fiscal | Plus de 153 000 € reçus sur l'année | Mêmes obligations que pour les subventions | Loi n° 87-571, art. 4-1 |
| Activité économique | Dépasser 2 des 3 critères : 50 salarié·es, 3 100 000 € de chiffre d'affaires ou de ressources hors taxes, 1 550 000 € de total du bilan | Comptes annuels et commissaire aux comptes | Code de commerce, art. R612-1 |
| Statuts, agrément, convention | Ce que prévoit le texte | Ce que prévoit le texte | Vos statuts, la convention |
Associations.gouv.fr cite d'autres cas qui imposent le plan comptable associatif : associations reconnues d'utilité publique, associations qui font appel à la générosité du public, associations financées par des collectivités territoriales à plus de 50 % de leur budget ou pour plus de 75 000 €, et plusieurs catégories particulières. Vérifiez la liste complète si vous pensez être concerné·e.
Pour les subventions, seules comptent celles des autorités administratives et des établissements publics à caractère industriel et commercial. Une subvention de plus de 23 000 € demande par ailleurs une convention avec le financeur, selon service-public.gouv.fr.
Le plan comptable associatif : le règlement ANC n° 2018-06
Les associations tenues d'établir des comptes annuels appliquent le règlement ANC n° 2018-06 du 5 décembre 2018, relatif aux comptes annuels des personnes morales de droit privé à but non lucratif. Il s'applique depuis le 1er janvier 2020 et remplace l'ancien règlement n° 99-01. Pour tout ce qu'il ne traite pas, il renvoie au plan comptable général.
Ces associations tiennent un livre-journal, un grand livre et un livre d'inventaire, sur lequel les comptes annuels sont recopiés chaque année. Les autres ne sont pas obligées d'appliquer ce règlement, mais elles peuvent s'en inspirer, par exemple pour classer leurs dépenses comme le font les grosses structures.
Si votre comptabilité est tenue sur informatique, retenez aussi ce qu'est le FEC (fichier des écritures comptables) : c'est le fichier que l'administration fiscale peut demander lors d'un contrôle.
Commissaire aux comptes et publication au Journal officiel
Quand l'un des seuils de 153 000 € est dépassé, l'association nomme au moins un commissaire aux comptes. Elle publie ensuite ses comptes annuels et le rapport du commissaire aux comptes sur le site de la Direction de l'information légale et administrative (le Journal officiel), dans les trois mois qui suivent l'approbation des comptes, d'après associations.gouv.fr.
Les dirigeant·es qui n'établissent pas ces comptes ou ne les publient pas s'exposent à une amende de 9 000 €, selon service-public.gouv.fr. Tout intéressé peut aussi demander au juge d'ordonner la publication sous astreinte (article L612-4 du code de commerce).
Comment clôturer l'exercice comptable d'une association
L'exercice dure en principe douze mois, aux dates fixées par vos statuts. Beaucoup d'associations retiennent l'année civile, d'autres la saison (septembre à août). À la date de clôture, procédez dans cet ordre :
- Rapprochez la banque : le solde de vos comptes doit correspondre au relevé bancaire du dernier jour. Expliquez chaque écart (chèque pas encore encaissé, prélèvement oublié).
- Comptez la caisse : les espèces réellement présentes doivent correspondre au solde de caisse.
- Vérifiez les pièces : chaque ligne doit avoir sa facture, son reçu ou son relevé. Classez-les par ordre chronologique.
- En engagement, rattachez à la bonne année : factures reçues mais pas payées, sommes dues à l'association, recettes encaissées d'avance.
- Établissez le compte de résultat : il fait apparaître l'excédent ou le déficit de l'année. Les comptes annuels complets ajoutent le bilan et l'annexe.
- Préparez les comptes rendus financiers : une subvention affectée à une action demande un compte rendu dans les six mois qui suivent la fin de l'exercice pour lequel elle a été accordée.
Quels documents présenter en assemblée générale ?
La loi ne fixe pas de liste pour une petite association : ce sont vos statuts qui comptent. En pratique, les membres attendent :
- le rapport financier, qui commente les chiffres et les compare au budget voté ;
- le compte de résultat, ou l'état des recettes et des dépenses en trésorerie ;
- le bilan et l'annexe, si l'association doit établir des comptes annuels, et le rapport du commissaire aux comptes s'il y en a un ;
- la proposition d'affectation de l'excédent ou du déficit ;
- le budget de l'exercice suivant (notre modèle de budget prévisionnel peut servir de base).
Envoyez ces documents avec la convocation, ou tenez-les à disposition avant la séance : un vote sur des comptes que personne n'a pu lire est fragile. Notre guide pour organiser l'assemblée générale reprend tout le calendrier.
Les erreurs fréquentes
- Mélanger l'argent de l'association et le sien. Ouvrez un compte bancaire au nom de l'association et ne faites jamais transiter ses recettes par un compte personnel.
- Payer sans pièce. Une dépense sans facture ni reçu est impossible à justifier devant les membres ou un financeur.
- Changer de méthode en cours de route. Passer de la trésorerie à l'engagement se fait au début d'un exercice, pas au milieu.
- Oublier de suivre les seuils. Une grosse subvention ou une campagne de dons réussie peut faire franchir 153 000 € : vérifiez chaque année.
- Laisser une seule personne tout gérer. Un deuxième regard (président·e, vérificateur·rice aux comptes bénévole) protège aussi le ou la trésorier·ère.
- Présenter les comptes sans les expliquer. Un tableau seul ne suffit pas : dites d'où vient l'écart avec le budget.
Questions fréquentes
Oui, si aucune règle ne lui impose davantage (statuts, financeur, activité économique). Associations.gouv.fr indique que les plus petites associations peuvent tenir une comptabilité en partie simple, c'est-à-dire un relevé chronologique des recettes et des dépenses. L'essentiel est de garder toutes les pièces justificatives et de pouvoir présenter les comptes aux membres.
Les deux seuils sont distincts. Selon un avis de la Compagnie nationale des commissaires aux comptes repris par associations.gouv.fr, une association qui dépasse 153 000 € au total, sans dépasser ce montant ni en subventions seules ni en dons seuls, n'est pas tenue de nommer un commissaire aux comptes. En cas de doute, demandez l'avis d'un·e expert·e-comptable.
Rien ne l'impose à une association qui n'est pas tenue d'établir des comptes annuels. Valoriser les heures de bénévolat reste utile pour montrer à un financeur ce que l'association mobilise réellement. Si vous êtes soumis au règlement ANC n° 2018-06, voyez avec votre expert·e-comptable comment le présenter.
L'organe prévu par les statuts, en général l'assemblée générale. Le ou la trésorier·ère présente les comptes, les membres votent leur approbation. Le PV d'assemblée générale garde la trace de ce vote.
Ce n'est pas une obligation légale en soi. C'est en revanche vivement conseillé dès que l'association doit établir des comptes annuels (bilan, compte de résultat, annexe), et indispensable en pratique quand un commissaire aux comptes doit les certifier.
Un dernier mot sur les outils : un logiciel de comptabilité pour association évite les erreurs de report et produit les états à présenter. MangoAsso tient la comptabilité en trésorerie ou en engagement et produit le compte de résultat, le grand livre, la balance et le FEC. Il ne produit pas de bilan comptable : si vos comptes annuels sont obligatoires, faites appel à un·e professionnel·le.
Voir comment ça marche
Et si tout ça devenait plus simple ?
MangoAsso tient la comptabilité en trésorerie ou en engagement et produit le compte de résultat, le grand livre, la balance et le FEC. Il ne produit pas de bilan : si vos comptes annuels sont obligatoires, votre expert·e-comptable s'appuie sur ces exports.