
Modèle de note de frais pour un·e bénévole
Pour rembourser les frais d'un·e bénévole, ou les transformer en don avec un reçu fiscal. Avec le barème kilométrique en vigueur et les justificatifs à garder.
Texte à copier sans inscription. Version Word envoyée par email.
NOTE DE FRAIS DE BÉNÉVOLE

Association « [NOM DE L'ASSOCIATION] »
[ADRESSE DU SIÈGE SOCIAL]

Note n° [NUMÉRO]                                   Période : du [DATE] au [DATE]

BÉNÉVOLE
Nom et prénom : [NOM ET PRÉNOM]
Adresse : [ADRESSE]
Email : [EMAIL]
Mission ou fonction dans l'association : [MISSION]

1. FRAIS AVANCÉS (sur justificatifs)
Date : [DATE]   Objet précis de la dépense : [OBJET]   Nature : [transport / péage / repas / fournitures / autre]   Montant : [MONTANT] €   Justificatif n° [N°]
Date : [DATE]   Objet précis de la dépense : [OBJET]   Nature : [NATURE]   Montant : [MONTANT] €   Justificatif n° [N°]
Sous-total des frais avancés : [MONTANT] €

2. DÉPLACEMENTS AVEC MON VÉHICULE PERSONNEL
Véhicule : [voiture / moto / cyclomoteur]   Puissance administrative : [NOMBRE] CV   Électrique : [oui / non]
Date : [DATE]   Trajet : [DÉPART] → [ARRIVÉE]   Motif : [MOTIF DU DÉPLACEMENT]   Kilomètres : [KM]
Date : [DATE]   Trajet : [DÉPART] → [ARRIVÉE]   Motif : [MOTIF DU DÉPLACEMENT]   Kilomètres : [KM]
Total des kilomètres : [KM] km × [TAUX DU BARÈME] € = [MONTANT] €

TOTAL DE LA NOTE : [MONTANT] €

3. MON CHOIX (cochez une seule case)
☐ Je demande le remboursement de ces frais.
☐ Je soussigné·e [NOM ET PRÉNOM] certifie renoncer au remboursement des frais ci-dessus et les laisser à l'association en tant que don.

Je certifie l'exactitude de cette note et joins les justificatifs.
Fait à [VILLE], le [DATE]
Signature du ou de la bénévole : [SIGNATURE]

VALIDATION PAR L'ASSOCIATION
Note vérifiée et validée par [NOM], [trésorier·ère / président·e], le [DATE]
Remboursée le [DATE] par [virement / chèque]   ou   Reçu fiscal n° [NUMÉRO] délivré le [DATE]
Signature : [SIGNATURE]
Remplacez les passages entre crochets par les informations de votre association.
Deux possibilités pour les frais d'un·e bénévole
Un·e bénévole qui avance de l'argent pour l'association (essence, péage, billet de train, fournitures) a deux options. Soit l'association le ou la rembourse. Soit il ou elle renonce au remboursement : les frais deviennent alors un don, qui peut ouvrir droit à une réduction d'impôt. Dans les deux cas, la note de frais et les justificatifs sont les mêmes : seule la case cochée en bas du modèle change.
Pour être remboursés sans être imposables, les frais doivent être réels (la mission a bien eu lieu), justifiés et proportionnés à l'activité. Un remboursement qui dépasse les frais réels peut être vu comme un revenu : restez au plus près des dépenses.
Les indemnités kilométriques : le barème à appliquer
Quand un·e bénévole utilise sa propre voiture, les frais du véhicule sont le plus souvent évalués avec le barème kilométrique fiscal, faute de pouvoir isoler le coût réel de chaque trajet. Pour les bénévoles, c'est le même barème que celui des salarié·es. Celui publié le 9 avril 2026, pour les revenus 2025, n'a pas été revalorisé depuis 2023. Il est majoré de 20 % pour une voiture électrique.
| Puissance | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
« d » est la distance parcourue, en kilomètres. La plupart des bénévoles font moins de 5 000 km par an pour l'association : on reste alors dans la première colonne, un simple prix par kilomètre. Les motos et cyclomoteurs ont leur propre barème, sur la fiche service-public sur les frais des bénévoles.
Exemple. Une bénévole conduit sa voiture de 4 CV pour livrer des colis alimentaires : 3 trajets de 40 km dans le mois, soit 120 km. Montant : 120 × 0,606 = 72,72 €. Avec une voiture électrique de même puissance, le montant est majoré de 20 %, soit 87,26 €.
L'abandon de frais : transformer la note en don
C'est souvent la solution choisie par les bénévoles qui ne veulent pas « coûter » à l'association. Les conditions, fixées par l'administration fiscale :
- L'association est d'intérêt général et peut délivrer des reçus fiscaux.
- La personne agit gratuitement, sans aucune contrepartie.
- Les frais sont engagés pour une activité qui entre strictement dans l'objet de l'association.
- Les frais sont réels et justifiés : chaque pièce indique précisément l'objet de la dépense ou du déplacement.
- La renonciation au remboursement est écrite. La phrase du modèle reprend celle proposée par l'administration : « Je soussigné·e… certifie renoncer au remboursement des frais ci-dessus et les laisser à l'association en tant que don ».
L'association garde dans sa comptabilité la note, les justificatifs et la déclaration de renonciation. Elle délivre un reçu fiscal (Cerfa n° 11580*05) en cochant, dans la nature du don, « Frais engagés par les bénévoles, dont ils renoncent expressément au remboursement ». La personne bénéficie alors de la réduction d'impôt des dons : 66 % du montant, dans la limite de 20 % de son revenu imposable. Notre guide sur le reçu fiscal Cerfa 11580 détaille qui peut en délivrer et la déclaration annuelle à faire.
Attention : un abandon de frais n'a d'intérêt que pour une personne imposable. Et les frais des joueur·ses d'une association sportive pour pratiquer leur propre sport ne sont pas éligibles.
Les bons réflexes pour le ou la trésorier·ère
- Numérotez les notes de frais et classez-les avec leurs justificatifs, dans l'ordre.
- Demandez une note par mois ou par trimestre, plutôt qu'une grosse note en fin d'année difficile à vérifier.
- Vérifiez le motif de chaque déplacement : il doit correspondre à une mission de l'association.
- Notez la décision (remboursée ou abandonnée) et la date, pour ne jamais payer deux fois la même note.
- Gardez une trace de chaque note en comptabilité, même quand les frais sont abandonnés ; votre expert·e-comptable vous indiquera les comptes à utiliser. Notre guide de la trésorerie donne les autres réflexes.
Ce modèle vous suffit ? Gardez-le, il est à vous.
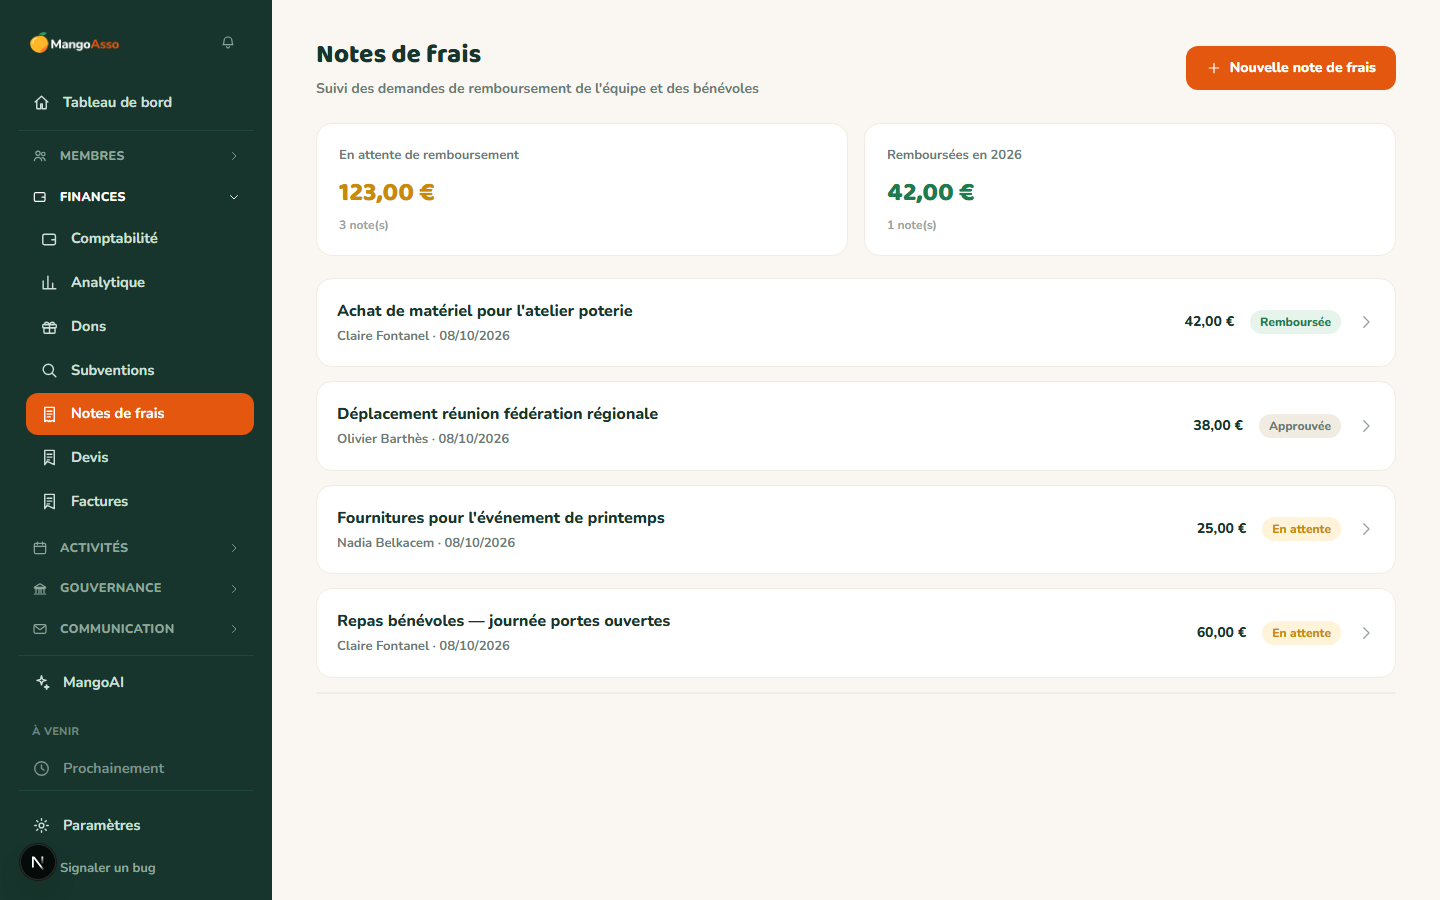
Avec MangoAsso, les bénévoles envoient leurs notes de frais et leurs justificatifs depuis leur espace membre. Vous validez, remboursez ou transformez en don avec reçu fiscal.
Questions fréquentes
Le même que pour les salarié·es. Pour une voiture, le barème publié en avril 2026 (revenus 2025) n'a pas été revalorisé depuis 2023 : jusqu'à 5 000 km, 0,529 € par km pour 3 CV et moins, 0,606 € pour 4 CV, 0,636 € pour 5 CV, 0,665 € pour 6 CV et 0,697 € pour 7 CV et plus. Il est majoré de 20 % pour un véhicule électrique. Vérifiez chaque printemps qu'un nouveau barème n'a pas été publié.
Oui. Les frais non remboursés deviennent un don à l'association, qui peut ouvrir droit à une réduction d'impôt si l'association est d'intérêt général. Il faut des frais réels, engagés pour l'objet de l'association, justifiés, et une renonciation écrite. La phrase prévue dans le modèle suffit. L'association délivre ensuite un reçu fiscal.
Les frais abandonnés sont traités comme un don : 66 % du montant, dans la limite de 20 % du revenu imposable. Pour 200 € de frais abandonnés, la réduction est de 132 €. Elle n'a d'intérêt que si la personne paie de l'impôt sur le revenu. Faites le calcul avec notre calculateur de réduction d'impôt.
Les billets, factures, tickets de péage et, pour la voiture, le détail des kilomètres : date, trajet et motif de chaque déplacement. Chaque pièce doit indiquer précisément l'objet de la dépense. En cas d'abandon de frais, l'association garde aussi la déclaration de renonciation dans sa comptabilité.
C'est possible, mais à utiliser avec prudence : le forfait doit rester proche des frais réels. Un remboursement sans justificatif jugé excessif peut être considéré comme un revenu, voire comme une rémunération. Le remboursement de frais réels, justifiés, reste la solution la plus sûre.
Non pour la réduction d'impôt : les frais engagés par les joueur·ses d'une association sportive pour pratiquer leur sport ne sont pas éligibles. Les frais d'un·e bénévole qui encadre, arbitre ou conduit l'équipe pour l'association peuvent l'être, s'ils remplissent les conditions.
Prêt à simplifier la gestion de votre association ?
Créez votre espace en moins de 5 minutes, sans carte bancaire et sans formation.
Vos adhérent·es sont dans un fichier Excel ? On les importe pour vous, gratuitement
Une question avant de vous lancer ? Réservez 30 minutes avec Lucas ou écrivez-nous, une vraie personne vous répond.